Wat is een financiële buffer?
Een financiële buffer, ook wel een noodfonds genoemd, is geld dat je apart zet voor noodzakelijke en onverwachte uitgaven. Denk aan:
- reparatie of vervanging van huishoudelijke apparaten;
- onverwacht onderhoud aan je auto of woning;
- een hoger eigen risico of andere zorgkosten;
- tijdelijk inkomensverlies;
- een noodzakelijke reis of een andere noodsituatie.
Een buffer is niet bedoeld voor vakanties, cadeaus of jaarlijkse belastingen. Zulke uitgaven kun je zien aankomen en beter opnemen in aparte spaardoelen.
Hoeveel buffer heb je nodig?
Een praktische manier om je financiële buffer te berekenen is:
Maandelijkse noodzakelijke uitgaven × gewenst aantal maanden + verwachte vervangingskosten
Je noodzakelijke uitgaven zijn de kosten die doorlopen wanneer je inkomen tijdelijk daalt. Denk aan wonen, energie, boodschappen, verzekeringen, vervoer en minimale aflossingen.
Hoeveel maanden je wilt kunnen overbruggen, hangt af van je situatie. Iemand met een vast contract en twee inkomens binnen het huishouden kan mogelijk met een kleinere inkomensbuffer uit de voeten. Een zzp’er met wisselende inkomsten zal vaak meer zekerheid willen.
Voorbeeld van een buffercalculator
Stel dat jouw noodzakelijke uitgaven 1.700 euro per maand bedragen. Je wilt drie maanden kunnen overbruggen en verwacht dat een aantal belangrijke apparaten binnen enkele jaren vervangen moeten worden.
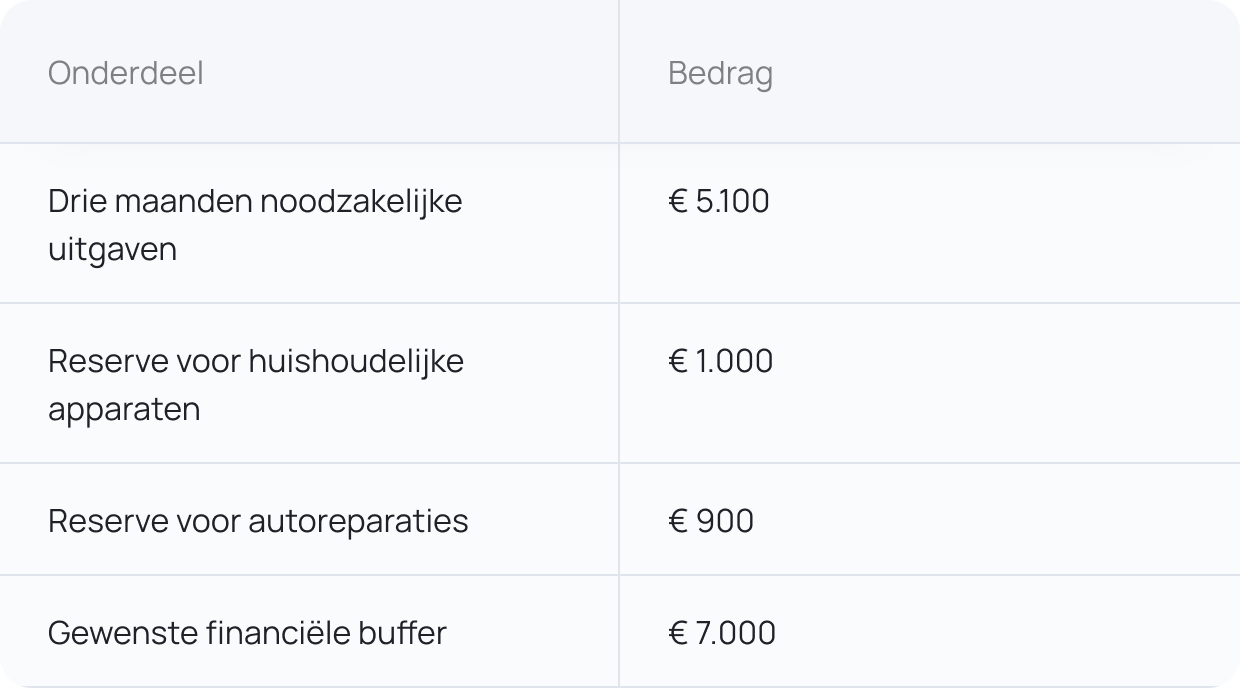
De berekening wordt dan: (€ 1.700 × 3) + € 1.900 = € 7.000
Dit is geen verplicht minimum, maar een persoonlijk richtbedrag. Je kunt het aanpassen wanneer je gezinssituatie, inkomen of vaste lasten verandert.
Welke factoren bepalen jouw buffer?
Je woonvorm 🏡
Bij een koopwoning ben je zelf verantwoordelijk voor het onderhoud en de reparaties. Denk aan een lekkage, een kapotte cv-ketel of problemen met het dak. Een huurder hoeft minder woningonderhoud zelf te betalen, maar kan nog steeds geld nodig hebben voor meubels en apparaten.
Je vervoer 🚘
Een auto kan onverwachte kosten veroorzaken, zoals reparaties, een nieuwe accu of banden. Reis je vooral met het openbaar vervoer of de fiets, dan heb je daarvoor meestal minder reserve nodig.
Je gezinssituatie 👨👩👦👦
Met kinderen kunnen onverwachte kosten sneller oplopen. Denk aan zorg, kleding, schoolspullen of vervanging van een fiets of laptop.
Je inkomen 💰
Met een vast en voorspelbaar inkomen is het risico op plotselinge schommelingen kleiner. Ondernemers, freelancers en flexwerkers doen er vaak goed aan om meerdere maanden aan noodzakelijke uitgaven te reserveren. Houd zakelijke buffers en je persoonlijke noodfonds wel gescheiden.
Zo bouw je jouw noodfonds op
Is jouw gewenste buffer € 6.000 en heb je al €1.500 gespaard? Dan resteert er €4.500.
Wil je dat bedrag binnen achttien maanden opbouwen, dan moet je maandelijks reserveren:
€ 4.500 ÷ 18 = € 250 per maand
Is dat niet haalbaar? Verleng dan de termijn of begin met een eerste mijlpaal, bijvoorbeeld € 1.000. Zo heb je sneller een basis voor kleinere tegenvallers. Gebruik je buffer alleen voor noodzakelijke, onverwachte kosten. Vul het bedrag daarna opnieuw aan.
Zet je buffer als spaardoel
Je financiële buffer hoeft niet gelijk te zijn aan het gemiddelde spaargeld van iemand van jouw leeftijd. Het bedrag moet aansluiten bij jouw vaste lasten, bezittingen, gezin en inkomenszekerheid. Bereken daarom eerst je noodzakelijke maanduitgaven en tel daar mogelijke vervangingskosten bij op. Stel vervolgens in Grassfeld een spaardoel in met het gewenste bedrag en een realistische deadline. Door je bankrekening te koppelen en je voortgang te volgen, zie je hoeveel je maandelijks kunt reserveren.